This page has not been translated yet. Showing the Portuguese version.
O carro elétrico chinês vai reindustrializar o Brasil ou só reescrever a balança comercial?
Em 2026 o Brasil passou de 1 milhão de veículos eletrificados, e quase 8 de cada 10 carros importados vieram da China. A pergunta que importa agora não é se o carro elétrico vai pegar, e sim onde a margem dessa transição vai parar: na fábrica, no porto, no banco ou em quem opera a frota.
O carro elétrico chinês vai mudar a indústria brasileira ou só a sua balança comercial, e quem captura o valor da nova mobilidade?
Study contents
Sumário executivo
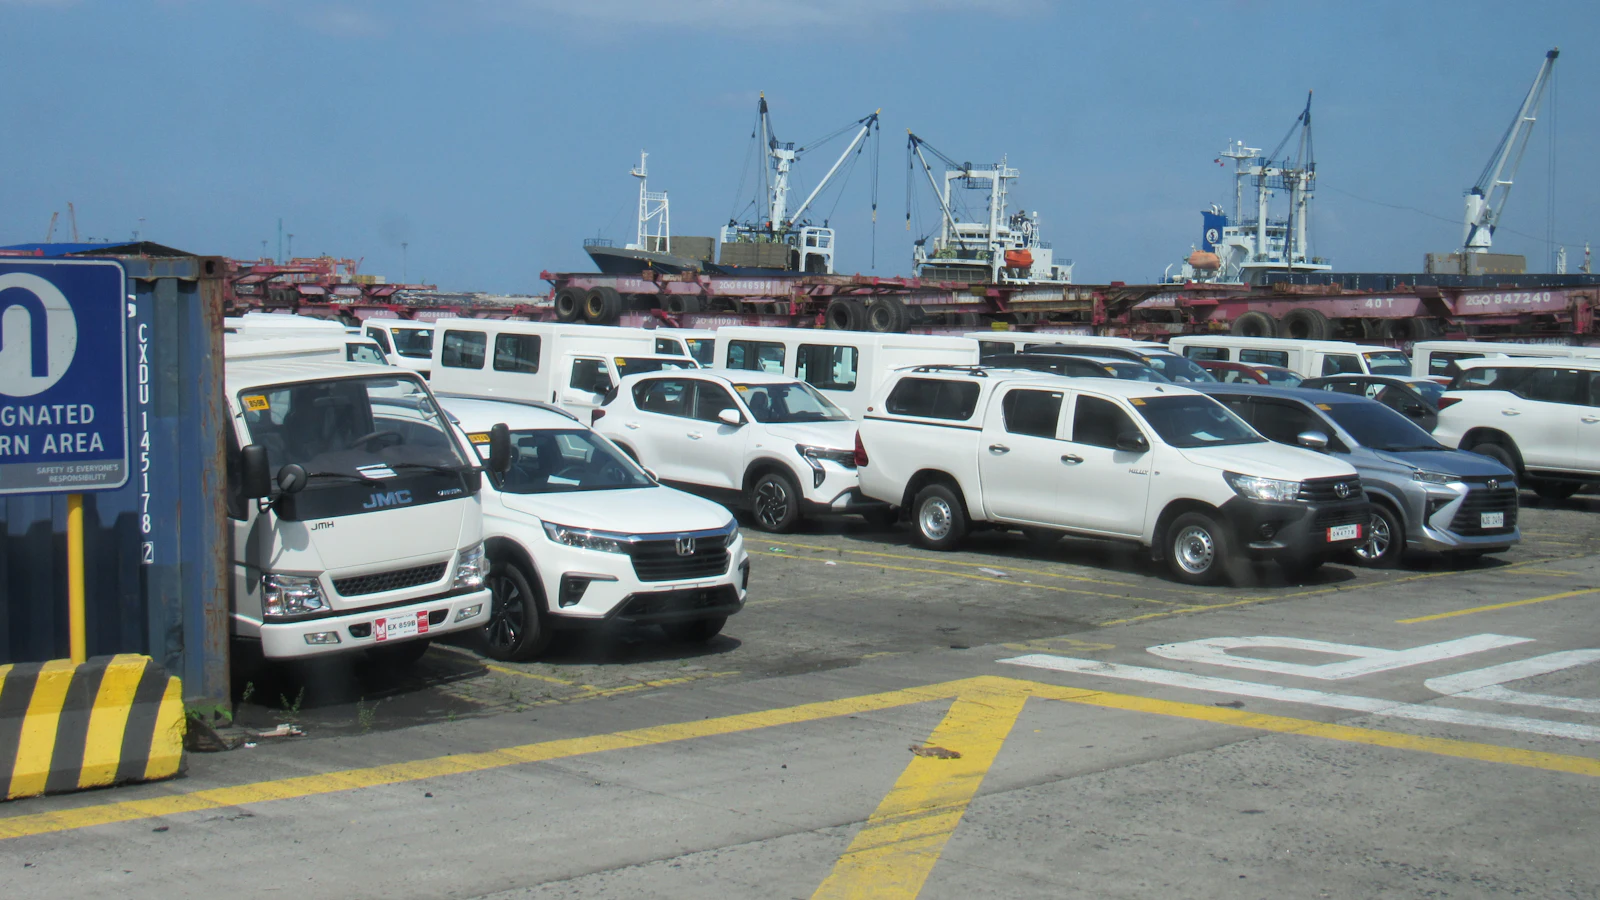
- O que encontramos: entre janeiro e setembro de 2026 o Brasil importou 555,8 mil automóveis, 78% deles da China, e exportou 257,5 mil. A escada tarifária que deveria induzir produção local produziu, até aqui, ondas de estoque: em cada junho anterior a um degrau da tarifa as importações chinesas de eletrificados explodiram (113,9 mil unidades só em jun/2026) e despencaram no mês seguinte.
- Por que importa: a fatia dos eletrificados nas vendas de leves chegou a 21,8% em ago/2026, mas a produção local chinesa ainda é de montagem (SKD), as baterias continuam vindo de fora (84% das importações de células de lítio vêm da China) e a demanda que mais cresce no país é de quem roda muito: motoristas de aplicativo, entregadores, locadoras e frotas.
- Principal mudança: a decisão de compra está migrando do consumidor para o operador de frota. Para quem roda 4 mil km por mês, o custo de energia por km pesa mais que o preço de etiqueta, e é aí que o elétrico ganha primeiro.
- Principal risco: uma guerra de preços importada derrubar o valor residual dos carros, apertando locadoras, bancos e concessionárias ao mesmo tempo, enquanto a nacionalização para no estágio de montagem.
- Principal oportunidade: infraestrutura financeira e operacional da frota elétrica (crédito com garantia de valor residual, laudo de bateria, recarga em garagem, separação entre dono e operador do ônibus). É onde o Brasil pode capturar valor sem fabricar células.
- Tese Instfy: o carro elétrico chinês já mudou a balança comercial e ainda não mudou a indústria. O valor da próxima fase vai para quem controla o custo por quilômetro e o crédito, não para quem monta o carro.
O fenômeno em números
Comece pelo fato que dá nome a este estudo. O Brasil fechou 2025 com um pequeno superávit em unidades no comércio de automóveis de passageiros (posição 8703 do Sistema Harmonizado): 396,3 mil importados contra 416,4 mil exportados4 Fato. Em nove meses de 2026 a conta virou: 555,8 mil importados e 257,5 mil exportados, um déficit de 298 mil unidades e de US$ 5,5 bilhões FOB4 Fato. A Anfavea já havia registrado, no primeiro semestre de 2026, o primeiro déficit da balança automotiva em 12 anos e exportações 21,2% menores12 Fato.
Ver dados em tabela
| Importação | Exportação | |
|---|---|---|
| 2023 | 265.315 | 312.470 |
| 2024 | 391.975 | 303.190 |
| 2025 | 396.314 | 416.409 |
| 2026 (jan-set) | 555.821 | 257.524 |
Unidade: unidades
A virada tem nome de origem. Em 2023 a China respondia por 21% das unidades importadas; em jan a set/2026, por 78% (436,3 mil de 555,8 mil)4 Fato. E tem nome de tecnologia: 395 mil desses carros chineses eram eletrificados (híbridos, híbridos plug-in e 100% elétricos), contra 191,7 mil em todo o ano de 20254 Fato.
Do lado da demanda, a curva é a mais rápida da história do setor. As vendas de leves eletrificados (BEV, PHEV e HEV, sem micro-híbridos) foram de 177.358 unidades em 2024 e 223.912 em 2025, e somaram 328.483 apenas de janeiro a agosto de 2026, alta de 160,5%13 Fato. A participação nas vendas saiu de 5,2% em nov/2023 para 12,7% em dez/2025 e 21,8% em ago/20261 Fato. Em 24/09/2026 a frota eletrificada acumulada passou de 1 milhão de veículos1 Fato.
Ver dados em tabela
| Leves eletrificados (BEV, PHEV, HEV) | |
|---|---|
| 2024 | 177.358 |
| 2025 | 223.912 |
| 2026 (jan-ago) | 328.483 |
Unidade: unidades vendidas
O mercado total também está aquecido, mas não na mesma velocidade. A Fenabrave registrou 3,72 milhões de emplacamentos (todos os segmentos) de janeiro a agosto de 2026, alta de 15,3%, terceiro melhor resultado da série, atrás apenas de 2011 e 201210 Fato. Para automóveis e comerciais leves, projeta 2,77 milhões em 2026, 8,8% acima dos 2,55 milhões de 202510 Fato. A conta simples mostra o deslocamento: os eletrificados (+160%) crescem quase vinte vezes mais rápido que o mercado de leves (+8,8% projetado) Inferência.
Mobilidade, porém, não é só carro. Os números que completam o quadro:
- Motos: 2,19 milhões de emplacamentos em 2025, recorde histórico, e 1,98 milhão de unidades produzidas em Manaus, maior volume em 15 anos11 Fato. A Fenabrave projeta 2,42 milhões de motos em 202610.
- Frota registrada: 132,8 milhões de veículos com placa em ago/2026, sendo 65,7 milhões de automóveis e 38,1 milhões de motocicletas e motonetas21 Fato.
- Frota que de fato circula: 62,1 milhões de autoveículos e motos em 2024, com idade média de 11 anos e 2 meses para autoveículos e 23,8% da frota com mais de 16 anos20 Fato.
- Plataformas: 1.721.614 motoristas e 455.621 entregadores ativos em aplicativos entre ago e nov/202426 Fato.
- Ônibus urbano: custo de R$ 75,7 bilhões por ano, 20% coberto por subsídio público; viagens 3,7% menores em 2025 e em 77,5% do nível de 201925 Fato.
- Crédito: R$ 222,7 bilhões em concessões de crédito livre para compra de veículos por pessoas físicas em 2025, 80% acima de 2019 em termos nominais6 Fato.
Como chegamos até aqui
A eletrificação brasileira é recente e foi conduzida por três instrumentos que se sobrepõem: a tarifa de importação, o programa industrial (Mover) e o etanol.
- 2012Primeiro registro da série ABVE: 117 veículos eletrificados vendidos no ano [1]
- 2024 (jan)Governo retoma o imposto de importação sobre eletrificados com escada até 35% em jul/2026 e cotas de isenção [14]
- 2024 (jun)Lei 14.902 cria o Mover: R$ 19,3 bi em créditos financeiros de 2024 a 2028 e IPI por eficiência medida do poço à roda [18]
- 2024 (jun)Mês recorde de importação de eletrificados chineses antes do degrau de julho: 70,8 mil unidades [4]
- 2025 (jul)IPI Verde e IPI zero para o Carro Sustentável; tarifa sobe para 25% (BEV), 28% (PHEV) e 30% (HEV) [14] [19]
- 2025 (out)Inauguração oficial da fábrica da BYD em Camaçari (BA), em regime SKD [16]
- 2025 (dez)Eletrificados passam de 10% das vendas: 12,7% [1]
- 2026Lei 15.432 (Marco Legal do Transporte Público Coletivo) torna obrigatória a separação entre tarifa pública e remuneração [25]
- 2026 (jun)Novo recorde de importação de eletrificados chineses: 113,9 mil unidades antes da tarifa única de 35% [4]
- 2026 (jul)Tarifa de 35% para BEV, PHEV e HEV; BYD atinge 100 mil carros produzidos em Camaçari [14] [16]
- 2026 (set)Frota eletrificada passa de 1 milhão de veículos [1]
Três escolhas do passado explicam o presente. Primeiro, o Brasil apostou durante duas décadas no motor flex: em 2020, 92% dos carros vendidos eram flex28 Fato. Isso deu ao país um combustível renovável de escala (21,2 bilhões de litros de etanol hidratado vendidos em 2025)22 e, ao mesmo tempo, uma indústria otimizada para o motor a combustão. Segundo, o país zerou o imposto de importação de elétricos por anos e só o retomou em 2024, quando as montadoras chinesas já tinham escala global e excesso de capacidade. Terceiro, o transporte coletivo perdeu passageiros antes da pandemia (a produtividade por quilômetro está nos menores níveis em quase três décadas)25 e nunca os recuperou, empurrando a demanda para moto, carro e aplicativo.
O que está mudando agora
1. A tarifa virou calendário de estoque. A escada de alíquotas (BEV 25% em jul/2025 e 35% em jul/2026; PHEV 28% e 35%; HEV 30% e 35%) veio acompanhada de cotas de isenção até 30/06/2026 de US$ 141 milhões para BEV, US$ 75 milhões para PHEV e US$ 43 milhões para HEV14 Fato. O efeito observado nos dados mensais do Comex Stat foi o adiantamento: maio e junho concentraram 50,5% de todas as importações chinesas de eletrificados de 2025 e 51,5% das de jan a set/20264 Fato. Em julho e agosto de 2026, depois do degrau final, entraram só 9,5 mil unidades; em setembro, 30,2 mil4 Fato.
Ver dados em tabela
| Eletrificados importados da China | |
|---|---|
| jan/24 | 3.838 |
| fev/24 | 9.265 |
| mar/24 | 12.161 |
| abr/24 | 9.208 |
| mai/24 | 16.601 |
| jun/24 | 70.846 |
| jul/24 | 5.354 |
| ago/24 | 7.912 |
| set/24 | 1.351 |
| out/24 | 4.173 |
| nov/24 | 5.534 |
| dez/24 | 3.468 |
| jan/25 | 2.023 |
| fev/25 | 4.770 |
| mar/25 | 7.186 |
| abr/25 | 12.562 |
| mai/25 | 40.722 |
| jun/25 | 56.117 |
| jul/25 | 1.657 |
| ago/25 | 2.413 |
| set/25 | 9.822 |
| out/25 | 13.882 |
| nov/25 | 27.211 |
| dez/25 | 13.347 |
| jan/26 | 24.613 |
| fev/26 | 20.190 |
| mar/26 | 51.890 |
| abr/26 | 55.406 |
| mai/26 | 89.598 |
| jun/26 | 113.878 |
| jul/26 | 2.101 |
| ago/26 | 7.428 |
| set/26 | 30.153 |
Unidade: unidades por mês
2. A mistura de tecnologias mudou de lado. Em 2025 o híbrido plug-in dominou a importação chinesa (102 mil PHEV contra 64,2 mil BEV); em 2026 o 100% elétrico assumiu a liderança (188,4 mil BEV contra 160,3 mil PHEV)4 Fato. O valor FOB médio por unidade eletrificada chinesa caiu de cerca de US$ 20,3 mil em 2024 para US$ 16,0 mil em 2025 e US$ 15,0 mil em jan a set/20264 Inferência, combinação de mudança de mix para modelos compactos e queda de preço. Uma tarifa de 35% sobre um carro de US$ 15 mil pesa menos que a mesma tarifa sobre um de US$ 20 mil.
Ver dados em tabela
| HEV (870340) | PHEV (870360) | BEV (870380) | |
|---|---|---|---|
| 2024 | 12.112 | 64.904 | 72.695 |
| 2025 | 25.540 | 101.989 | 64.183 |
| 2026 (jan-set) | 46.499 | 160.313 | 188.445 |
Unidade: unidades
3. A produção local começou, mas como montagem. A BYD produziu 100 mil veículos em Camaçari em nove meses de operação, com 5,5 mil trabalhadores e investimento de R$ 5,5 bilhões, em regime SKD; estamparia, solda e pintura foram anunciadas para o segundo semestre de 20261617 Fato. Para comparação, no mesmo intervalo de 2026 entraram 395 mil eletrificados chineses importados4 Fato. A relação entre produzido e importado ainda está perto de 1 para 4 Inferência (períodos não idênticos; ordem de grandeza).
4. O híbrido flex virou a resposta da indústria e do governo. O IPI Verde dá bônus de 1,5 ponto ao híbrido flex e o Carro Sustentável zera o IPI de compactos com menos de 83 g de CO2/km, mais de 80% de materiais recicláveis e etapas como solda, pintura, motor e montagem feitas no Brasil, até dez/202619 Fato. A própria BYD anunciou um híbrido plug-in flex (Atto 2 DM-i) produzido na Bahia, a R$ 149.990 na venda direta17 Fato. A frota registrada já tem 277,5 mil veículos classificados como gasolina/álcool/elétrico21 Fato.
5. A infraestrutura de recarga entrou em fase de escala. Eram 29.866 pontos públicos e semipúblicos em ago/2026, 76,9% a mais em 12 meses; os rápidos (DC) quase triplicaram e já são 38,2% da rede, com 21,4 veículos plug-in por ponto2 Fato.
6. O transporte coletivo trocou de modelo de financiamento. Eram 440 cidades com algum subsídio ao ônibus em 2026, das quais 146 com tarifa zero; a nova lei obriga separar a tarifa paga pelo usuário da remuneração do operador25 Fato.
A economia do setor
Para entender quem ganha, é preciso trocar a unidade de análise. O setor automotivo mede sucesso em unidades vendidas; a mobilidade nova mede em custo por quilômetro.
O custo por km decide primeiro onde se roda muito. O levantamento semanal da ANP (27/09 a 03/10/2026) registra gasolina comum a R$ 6,55/l e etanol hidratado a R$ 4,13/l na média nacional23 Fato. Uma conta de ordem de grandeza, com premissas explícitas (compacto a gasolina com 12 km/l; elétrico com 0,14 kWh/km; energia a R$ 1,00/kWh em casa e R$ 2,00/kWh em recarga rápida, valores de premissa não verificados em tarifa oficial), dá cerca de R$ 0,55/km na gasolina, R$ 0,14/km no elétrico carregado em casa e R$ 0,28/km na recarga rápida Inferência. A diferença é irrelevante para quem roda 800 km por mês e decisiva para quem roda 4 mil.
Quem roda 4 mil km? O motorista de aplicativo. A pesquisa Amobitec/Cebrap estima gasto médio de R$ 2.885 por mês com o veículo, dos quais cerca de R$ 1.987 com combustível, item declarado por 94% dos motoristas (médias declaradas, leitura do gráfico de gastos da pesquisa)26 Fato. Se o combustível representa perto de 70% do custo do veículo, cortar o custo de energia por km pela metade ou mais equivale a um aumento de renda líquida que nenhuma política de preço da plataforma entregaria Inferência. É por isso que o primeiro mercado de massa do elétrico no Brasil tende a ser o de uso intensivo, e não o comprador de renda alta da garagem de condomínio Hipótese.
O crédito decide quem consegue entrar. Em 2025 os bancos concederam R$ 222,7 bilhões em crédito livre para compra de veículos por pessoas físicas, contra R$ 124,0 bilhões em 20196 Fato. De janeiro a agosto de 2026 foram R$ 168,8 bilhões, 22,7% acima do mesmo período de 20256 Fato. O custo é alto e estável: juro médio de 26,4% ao ano em ago/2026, contra 19,2% em dez/2019, com prazo médio de 47,7 meses78 Fato, com a Selic em 13,75%9.
Ver dados em tabela
| Concessões PF para aquisição de veículos | |
|---|---|
| 2019 | 124 |
| 2020 | 122 |
| 2021 | 142 |
| 2022 | 138 |
| 2023 | 157 |
| 2024 | 211 |
| 2025 | 223 |
Unidade: R$ bilhões (nominais)
Com 26% ao ano, o carro que custa menos para rodar mas mais para comprar perde no financiamento o que ganha na bomba, a menos que o credor aceite o valor residual da bateria como garantia Inferência. Esse é o nó econômico central: o elétrico só fecha conta para o motorista de baixa renda se alguém precificar a bateria daqui a quatro anos.
O valor residual decide o custo do capital da frota. A Localiza, maior compradora individual de carros do país, comprou 286,3 mil carros no Brasil em 202530, o equivalente a cerca de 11% dos emplacamentos de automóveis e comerciais leves10 Inferência. Sua depreciação anualizada por carro no aluguel saltou de R$ 6.335 em 2023 para R$ 10.109 em 2024, e recuou para R$ 9.376 em 2025 e R$ 8.115 no 1S2630 Fato. Cada mil reais de depreciação por carro, numa frota operacional de mais de 290 mil carros de aluguel, representa algo como R$ 290 milhões por ano Inferência. Uma guerra de preços de carros novos transfere-se quase imediatamente para o preço do seminovo, e daí para o resultado de locadoras e bancos.
Ver dados em tabela
| Depreciação média por carro, aluguel de carros | |
|---|---|
| 2023 | 6.335 |
| 2024 | 10.109 |
| 2025 | 9.376 |
| 1S26 (anualizado) | 8.115 |
Unidade: R$ por carro por ano
O ônibus é um negócio de custo fixo com receita em queda. O custo do sistema é de R$ 75,7 bilhões por ano; o diesel responde em média por 24,3% do custo de produção25 Fato. A proporção de passageiros pagantes equivalentes caiu de 72,0% do total transportado em 2021 para 55,4% em 202525 Fato. Isto significa que mesmo com mais gente no ônibus a receita tarifária pode cair, e o subsídio vira o centro do modelo.
Cadeia de valor
- Minerais e células de bateriaLítio, níquel, grafite e células; 84% das importações brasileiras de baterias de íons de lítio vieram da China em jan a set/2026alta
- Packs, motores e eletrônica de potênciaMaior parte do valor do trem de força elétrico; hoje importado em kits ou embarcado no carro prontoalta
- Montagem e nacionalizaçãoSKD e CKD com tarifa reduzida; estamparia, solda e pintura são o primeiro degrau de conteúdo localpressionada
- Importação e distribuiçãoVenda direta e concessionárias; janela tarifária e cotas definem margemmédia
- Crédito, seguro e consórcioR$ 222,7 bi de concessões em 2025 a 26% a.a.; precificação do valor residual da bateriaalta
- Frotas, locadoras e assinaturaCompram cerca de um em cada nove carros; capturam o diferencial de custo por km e sofrem com a depreciaçãomédia
- Energia e recarga29,9 mil pontos; recarga em garagem de frota e em casa tem custo muito menor que a rápida públicamédia
- Plataformas e operação1,7 milhão de motoristas e 456 mil entregadores; ônibus urbano com 20% de subsídiobaixa
- Pós-venda e seminovosFrota com idade média de 11 anos; peças, reparo de bateria e laudo de saúde ainda sem padrãomédia
A margem indicada é uma classificação qualitativa da Instfy, baseada em poder de preço e intensidade competitiva observados nas fontes, não em dados contábeis por elo Inferência.
Onde o valor está sendo capturado
Seguindo o dinheiro de 2026:
- O porto e o exportador chinês. Dos US$ 9,4 bilhões FOB em automóveis importados de jan a set/2026, US$ 6,3 bilhões vieram da China4 Fato. Esse valor sai do país antes de qualquer etapa local, salvo impostos e logística.
- A célula de bateria. As importações brasileiras de baterias de íons de lítio (SH 850760) subiram de US$ 450 milhões em jan a set/2025 para US$ 748 milhões em jan a set/2026, com a China passando de 80% para 84% do total4 Fato. Mesmo quando o carro é montado aqui, o componente mais caro continua do lado de fora.
- O sistema financeiro. A cada ano, R$ 220 bilhões em crédito novo a juros de 26% ao ano67 formam a maior fonte de margem recorrente da cadeia doméstica Inferência.
- Quem opera frota com custo de energia baixo. Locadoras, plataformas, empresas de logística e operadoras de ônibus que acessam energia barata em garagem capturam o diferencial de custo por km Hipótese.
O valor que não está sendo capturado: o da fabricação de componentes. O Brasil exportou US$ 4,74 bilhões em automóveis em jan a set/2025 e US$ 3,89 bilhões em jan a set/2026, queda puxada pela Argentina (de US$ 3,12 bilhões para US$ 2,12 bilhões)4 Fato. O país perdeu receita de exportação ao mesmo tempo em que ampliou a importação.
Brasil
A indústria instalada
A Anfavea registrou produção de 2,644 milhões de veículos em 2025 (+3,5%) e exportações de 528,8 mil (+32,1%)13 Fato. No primeiro semestre de 2026 a produção cresceu 8,8%, para 1,372 milhão, mas as exportações caíram 21,2% e 280,6 mil veículos importados foram licenciados, metade da China12 Fato. A entidade passou a criticar abertamente a produção SKD com tarifa reduzida12 Indício, o que sinaliza conflito distributivo entre montadoras tradicionais e entrantes chinesas.
O desenho do Mover
A Lei 14.902/2024 limita os créditos financeiros a R$ 3,5 bilhões (2024), R$ 3,8 bilhões (2025), R$ 3,9 bilhões (2026), R$ 4,0 bilhões (2027) e R$ 4,1 bilhões (2028), em troca de dispêndios em P&D e investimentos em produção tecnológica no país, e introduz a medição de eficiência do poço à roda e de pegada de carbono do berço ao túmulo18 Fato. Na primeira habilitação, em abril de 2024, 23 empresas foram aprovadas e as montadoras já instaladas anunciavam mais de R$ 100 bilhões em investimentos39 Fato. Nenhuma montadora chinesa estava na lista inicial39 Fato. O estudo do ICCT com o MADE/USP sobre emprego e renda na transição para elétricos ressalta que o saldo para o país depende de desenvolver a produção doméstica dos componentes principais, como motores elétricos e baterias, e não apenas da montagem do veículo29 Fato. É exatamente o elo que o Brasil ainda importa.
O etanol como rota própria
As vendas de etanol hidratado foram de 21,2 bilhões de litros em 2025, perto do pico de 22,5 bilhões em 2019, contra 46,7 bilhões de litros de gasolina C22 Fato. A Lei 14.993/2024 fixou a mistura obrigatória de anidro em 27% com possibilidade de elevação até 35%24 Fato. O preço médio do etanol estava em 63% do da gasolina na primeira semana de out/202623 Fato, abaixo do limiar de 70% normalmente usado como referência de paridade energética Inferência.
Ver dados em tabela
| Etanol hidratado | Gasolina C | |
|---|---|---|
| 2015 | 17,9 | 41,1 |
| 2016 | 14,6 | 43 |
| 2017 | 13,6 | 44,2 |
| 2018 | 19,4 | 38,4 |
| 2019 | 22,5 | 38,2 |
| 2020 | 19,3 | 35,8 |
| 2021 | 16,7 | 39,3 |
| 2022 | 15,5 | 43 |
| 2023 | 16,2 | 46 |
| 2024 | 21,7 | 44,4 |
| 2025 | 21,2 | 46,7 |
Unidade: bilhões de litros
O argumento do etanol tem base técnica e limite técnico. O ICCT concluiu, para o Brasil, que com o mix médio de combustíveis os elétricos a bateria emitem cerca de um terço do ciclo de vida de um flex, e que híbridos e plug-ins entregam redução limitada e não chegam a zero no longo prazo28 Fato. A indústria de etanol contesta a metodologia de uso da terra e de mistura média Indício. O ponto prático: o híbrido flex é uma ponte com boa relação custo e emissão para quem roda pouco, e uma escolha cara para quem roda muito Inferência.
Motos, aplicativos e a privatização do deslocamento
A NTU constata a predominância de viagens por automóvel, moto e aplicativo, algo que não se via desde a década de 196025 Fato. O mercado de motos bateu recorde em 2025 com crescimento de uso profissional, sobretudo delivery11 Fato. O número de motoristas de aplicativo cresceu 35% e o de entregadores, 18%, entre a PNAD 2022 e a pesquisa de 202426 Indício (metodologias diferentes, como o próprio estudo alerta).
Frota velha, registro inflado
A frota registrada (132,8 milhões) é mais que o dobro da frota estimada em circulação (62,1 milhões)2120 Fato, porque o registro não dá baixa em veículos sucateados. Para qualquer cálculo de mercado (peças, seguro, recarga), usar o Renavam bruto superestima a base por um fator de cerca de 2 Inferência.
Mapa regional
A frota eletrificada (veículos registrados com combustível elétrico, híbrido ou plug-in, todas as categorias) somava 1,27 milhão em ago/2026, ou 9,3 por mil veículos registrados21 Fato. A distribuição é desigual e não acompanha a fábrica.
Ver dados em tabela
| Densidade | |
|---|---|
| Distrito Federal | 35,9 |
| Alagoas | 11,2 |
| Santa Catarina | 10 |
| Espírito Santo | 9,9 |
| São Paulo | 9,8 |
| Rio de Janeiro | 9,4 |
| Pernambuco | 8,7 |
| Paraná | 7,3 |
| Rio Grande do Sul | 7,1 |
| Bahia | 6,9 |
| Minas Gerais | 6,3 |
| Pará | 4,2 |
Unidade: eletrificados por mil veículos registrados
Três leituras Inferência: (1) o DF combina renda alta, deslocamentos longos de carro e isenções locais, e por isso lidera; (2) São Paulo concentra 27,9% de todos os eletrificados registrados e 7.864 pontos de recarga221, logo é onde a disputa por recarga e seminovo vai primeiro ficar madura; (3) o Norte (Pará com 4,2 por mil) e o interior do Nordeste continuam fora, o que sugere que a moto a combustão, e não o carro elétrico, segue sendo a mobilidade de entrada nessas regiões.
Quem está ganhando
- Montadoras chinesas com escala exportadora. Capturaram o crescimento em 2026 com carros importados antes de cada degrau e com a primeira fábrica de eletrificados de grande porte no país416 Fato.
- Bancos e financeiras de veículos. Concessões em alta de 22,7% em 2026 com juro estável acima de 26%67 Fato.
- Operadores de recarga rápida. A rede DC quase triplicou em 12 meses2 Fato; com 21,4 plug-ins por ponto, a utilização tende a subir Inferência.
- Cadeia de motos de Manaus. Produção e vendas recordes ligadas ao uso profissional11 Fato.
- Produtores de etanol, no curto prazo. Preço relativo competitivo e o desenho do IPI Verde premiando o híbrido flex1923 Inferência.
Quem está perdendo
- Exportação de veículos. Queda de 21,2% no semestre e perda de US$ 1 bilhão em vendas para a Argentina em nove meses412 Fato.
- Fornecedores de autopeças do motor a combustão. Cada carro importado ou montado em SKD dispensa a cadeia local de motor e transmissão Inferência. O alerta tailandês (ver adiante) mostra que montagem local sem conteúdo local deixa fornecedores de fora33.
- Ônibus urbano. Viagens de passageiros equivalentes 26,8% abaixo de 201925 Fato; dependência crescente de orçamento municipal.
- Donos de carros usados a combustão e locadoras com frota antiga. A queda do preço de entrada dos novos pressiona o valor do seminovo Hipótese.
- Motorista de aplicativo com carro financiado a combustão. Paga juros de 26% sobre o ativo e o combustível mais caro por km Inferência.
O que o mundo ensina
A eletrificação não é um fenômeno brasileiro: o mundo vendeu mais de 20 milhões de carros elétricos em 2025, cerca de um quarto das vendas, e a China comprou mais de 11 milhões, com mais da metade de seu mercado eletrificado27 Fato. O que varia entre países é quem fica com o valor. Três mecânicas se repetem:
- Tarifa sem conteúdo local gera montagem, não indústria. Quando o país protege o carro pronto mas não o componente, o investimento entra no estágio de menor valor (montagem de kits) e a cadeia de fornecedores fica de fora.
- Subsídio com data de fim gera onda e ressaca. Incentivos com prazo antecipam compras e depois provocam queda (Alemanha, Noruega em 2025, Brasil em cada junho).
- Separar o dono do ativo de quem opera reduz o custo do capital. Em frotas de ônibus e de veículos comerciais, a eletrificação avança onde alguém com custo de capital baixo é dono da bateria e o operador paga por quilômetro.
Cases internacionais
Positivos
Noruega: política fiscal estável por uma década. Em 2025, 95,9% dos carros novos registrados eram 100% elétricos, recorde de 179.550 registros no ano32 Fato. A mecânica: o elétrico ficou isento de impostos que o carro a combustão pagava, por tempo suficiente para formar mercado de usados e rede de recarga. Lição para o Brasil: a previsibilidade importa mais que o tamanho do incentivo. A mudança de IVA em jan/2026 provocou corrida de compras em dezembro (+157,7%)32, o mesmo efeito-calendário visto aqui. Diferença crucial: a Noruega não tem indústria automotiva a proteger; o Brasil tem.
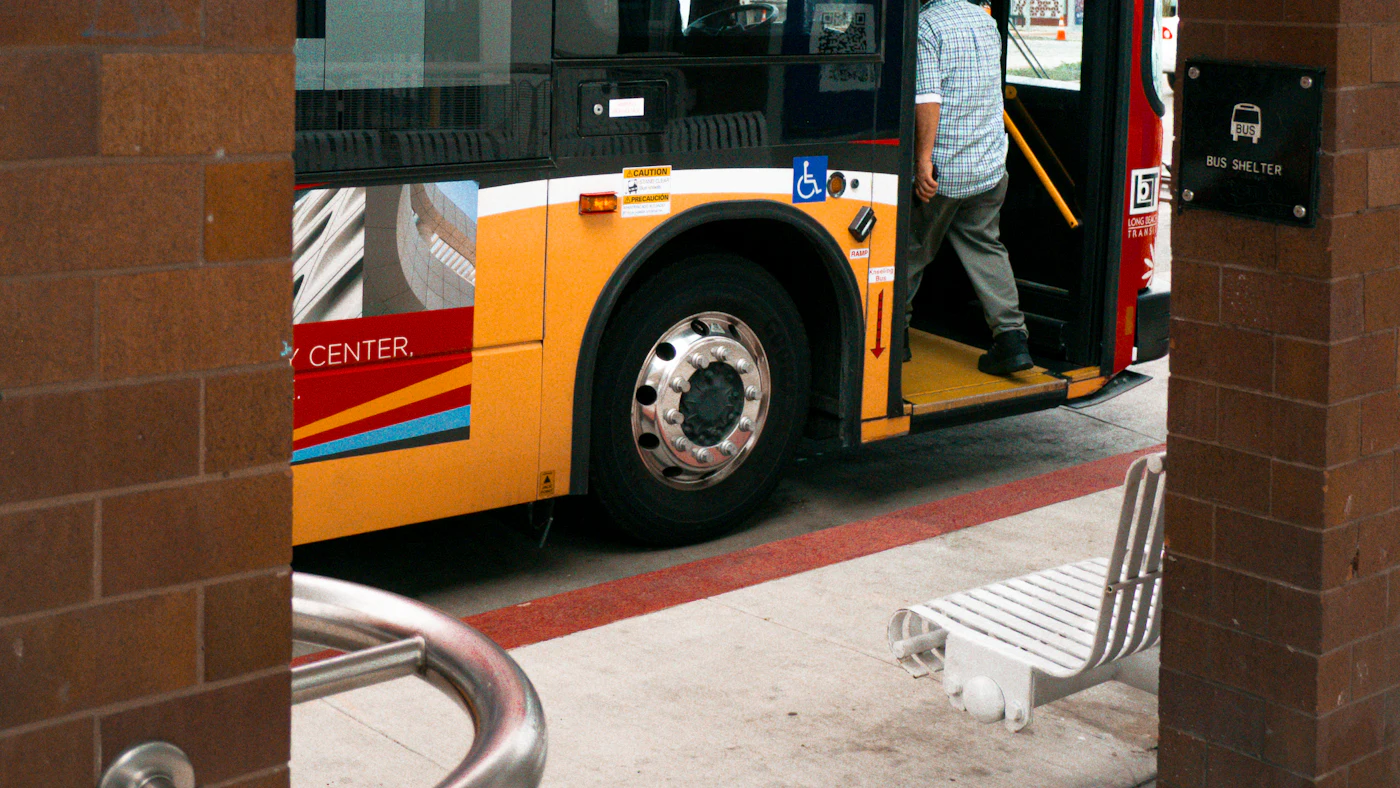
Santiago do Chile: o dono da bateria não é o operador. A rede de ônibus da capital chilena encerrou 2025 com 3.849 ônibus elétricos, 1.344 incorporados só naquele ano, cerca de seis em cada dez ônibus em circulação, e 44 eletroterminais36 Fato. A mecânica: o novo desenho separou a provisão da frota (empresas que financiam e mantêm os ônibus) da operação (empresas que rodam o serviço sem imobilizar capital), com contratos mais curtos e substituíveis por desempenho37 Fato. Isso transfere o risco de tecnologia e o custo de capital para quem tem balanço para isso. O Brasil tem 1.905 ônibus elétricos a bateria, contra mais de 100 mil ônibus a diesel das fases mais recentes do Proconve25 Fato: a diferença não é tecnologia, é estrutura de contrato.
China: escala que derruba o custo. Mais de metade do mercado chinês é eletrificado e os fabricantes chineses vendem a maior parte dos elétricos do mundo27 Fato. A mecânica: escala de células e de plataformas compartilhadas reduz custo unitário até o ponto em que o preço de exportação, mesmo com tarifa de 35%, compete com o carro local. O dado brasileiro de valor FOB médio caindo de US$ 20,3 mil para US$ 15,0 mil por unidade é o reflexo disso4 Inferência.
Fracassos e alertas
Tailândia: hub de montagem que deixou o fornecedor local de fora. A produção de veículos caiu 20% em 2024; marcas chinesas passaram de 70% do mercado de elétricos a bateria; os elétricos montados no país ficam abaixo da meta de 40% de conteúdo local e muitos fornecedores locais não têm lugar na produção de elétricos33 Fato. A mecânica: incentivos condicionados a montar, não a comprar peças locais; com dívida das famílias perto de 90% do PIB, o crédito secou e a guerra de preços atingiu um mercado já fraco33. É o espelho mais próximo do Brasil: montadora tradicional japonesa (aqui, as tradicionais de todas as origens), entrada chinesa via montagem e crédito caro.
Alemanha: o precipício do subsídio. Com o fim do bônus ambiental em dez/2023, os registros de elétricos a bateria caíram 27,4% em 2024, para 380.609 unidades (13,5% do mercado), enquanto os híbridos cresceram 12,7%31 Fato. A mecânica: o subsídio estava sustentando a diferença de preço; sem ele, o consumidor migrou para o híbrido. Lição: o Carro Sustentável com validade até dez/202619 cria um precipício semelhante para os compactos flex em 2027 Hipótese.
União Europeia: a tarifa que trocou o elétrico pelo plug-in. Desde out/2024 a UE aplica sobretaxas de 17% (BYD), 18,8% (Geely) e 35,3% (SAIC) sobre elétricos chineses, além dos 10% de base, mas não sobre plug-ins34 Fato. Resultado: a BYD virou a marca de plug-in mais vendida da Alemanha em maio de 202634 Fato. A mecânica: tarifa por tecnologia é contornada trocando de tecnologia. No Brasil a escada diferenciada por tipo também moldou o mix (PHEV dominou 2025) até a unificação em 35%414.
México: o muro tarifário. O país aprovou tarifas de até 50% sobre carros de países sem acordo comercial, incluindo a China, a partir de 1º/01/2026, em 1.463 linhas tarifárias35 Fato. A mecânica é a oposta da brasileira: em vez de atrair fábrica chinesa com tarifa reduzida para kits, fecha o mercado para proteger a cadeia integrada à América do Norte. Ainda é cedo para medir o efeito Indício, mas mostra que 35% é uma escolha intermediária, não um teto.
O que não fecha?
- A tarifa sobe e a importação também. A tarifa chegou a 35% em jul/2026, e mesmo assim jan a set/2026 já tem o dobro das importações chinesas de eletrificados de 2025 inteiro4. Explicação mais provável: estoque formado antes do degrau e queda do preço FOB Inferência. Teste: se as importações de out a dez/2026 ficarem abaixo de 30 mil por mês, a tese do estoque se confirma.
- Importações de jan a set/2026 (395 mil eletrificados chineses) superam vendas de eletrificados de jan a ago (328 mil). Mesmo descontando que parte das vendas é de produção local e de outras origens, há estoque relevante em pátios e concessionárias Inferência. Estoque alto mais tarifa de 35% na reposição é a receita de desconto agressivo no varejo em 2027 Hipótese.
- O programa industrial é para a indústria que já existe. As 23 primeiras empresas habilitadas no Mover não incluíam montadoras chinesas39; a montadora que mais produz eletrificados no país opera em SKD. O instrumento de P&D não alcança quem está ganhando mercado Inferência.
- O governo premia o híbrido flex e a ciência diz que o elétrico emite menos. O IPI Verde dá bônus ao híbrido flex19; o ICCT mede o elétrico a bateria com cerca de um terço das emissões do flex28. As duas coisas podem ser verdade ao mesmo tempo se o objetivo for preservar emprego e etanol, não minimizar emissão Inferência.
- Há mais cidades com subsídio e menos passageiros. O número de cidades com subsídio subiu de 404 em 2025 para 440 em 2026, enquanto as viagens caíram 3,7% em 202525. Subsídio está pagando oferta, não atraindo demanda Inferência. A própria NTU registra casos de descontinuidade de tarifa zero por insustentabilidade financeira, e 90% dos municípios que a adotam têm menos de 100 mil habitantes25 Fato.
- Dois Brasis de frota. O Renavam diz 132,8 milhões de veículos; o Sindipeças estima 62,1 milhões circulando2021. Políticas de renovação de frota e mercado de recarga dimensionados pelo número errado erram por um fator de dois Inferência.
- O elétrico é barato de rodar e caro de financiar. O custo de energia por km pode ser um quarto do da gasolina, mas a 26% ao ano o custo financeiro do preço de compra mais alto consome boa parte da vantagem para quem compra a prazo Inferência.
Forças de transformação
| Força | Direção | Intensidade (1 a 5) | Evidência |
|---|---|---|---|
| Escala e preço chinês | Acelera eletrificação e importação | 5 | FOB médio de US$ 15 mil por eletrificado importado em 20264 |
| Tarifa de 35% e cotas CKD/SKD | Desloca importação para montagem local | 4 | Escada concluída em jul/202614; cota de US$ 463 milhões para kits15 |
| Custo por km em frotas intensivas | Puxa BEV em app, locação e logística | 4 | Combustível perto de 70% do custo do veículo do motorista de app26 |
| Crédito caro | Freia o varejo e favorece quem tem funding | 4 | 26,4% a.a.7 |
| Etanol e IPI Verde | Sustenta híbrido flex e motor a combustão | 3 | Etanol a 63% do preço da gasolina23; bônus de 1,5 ponto19 |
| Recarga | Remove barreira em grandes cidades | 3 | 29,9 mil pontos, +76,9% em 12 meses2 |
| Novo marco do transporte coletivo | Reorganiza remuneração do ônibus | 3 | Lei 15.432/202625 |
| Envelhecimento da frota | Cria demanda reprimida de renovação | 3 | 11 anos e 2 meses; 23,8% acima de 16 anos20 |
Mapa de riscos
- Guerra de preços derruba valor residual de novos e seminovos
- Nacionalização chinesa para no estágio de montagem
- Mudança de política tarifária ou industrial após a eleição de 2026
- Inadimplência no crédito de veículos com juro acima de 25%
- Perda estrutural de exportações para a Argentina
- Insustentabilidade fiscal da tarifa zero em cidades pequenas
- Transição tributária de 2027 alterar o IPI Verde e o Carro Sustentável
- Gargalo de rede elétrica para recarga em garagens de frota
- Sinistros de bateria encarecem seguro de elétricos
- Choque de preço do petróleo eleva custo do diesel no ônibus
Ver dados em tabela
| # | Item | Probabilidade | Impacto |
|---|---|---|---|
| 1 | Guerra de preços derruba valor residual de novos e seminovos | 4 | 5 |
| 2 | Nacionalização chinesa para no estágio de montagem | 3 | 5 |
| 3 | Mudança de política tarifária ou industrial após a eleição de 2026 | 3 | 4 |
| 4 | Inadimplência no crédito de veículos com juro acima de 25% | 3 | 4 |
| 5 | Perda estrutural de exportações para a Argentina | 4 | 3 |
| 6 | Insustentabilidade fiscal da tarifa zero em cidades pequenas | 4 | 3 |
| 7 | Transição tributária de 2027 alterar o IPI Verde e o Carro Sustentável | 3 | 3 |
| 8 | Gargalo de rede elétrica para recarga em garagens de frota | 2 | 3 |
| 9 | Sinistros de bateria encarecem seguro de elétricos | 2 | 3 |
| 10 | Choque de preço do petróleo eleva custo do diesel no ônibus | 3 | 2 |
Notas de avaliação, critério Instfy em escala de 1 a 5 Inferência: o risco 1 recebe probabilidade 4 porque estoque importado acima das vendas e tarifa de reposição maior já estão nos dados14; o risco 2 tem impacto 5 porque decide se o Brasil retém valor industrial; o risco 6 tem probabilidade 4 porque a NTU já registra descontinuidades25.
Oportunidades
As oportunidades abaixo saem diretamente das contradições e da cadeia de valor. Capital e prazo são estimativas de ordem de grandeza da Instfy Hipótese, não orçamento.
1. Crédito para elétrico com garantia de valor residual
- Problema: o motorista de app que mais ganharia com o elétrico é o que menos acessa crédito barato; o banco não sabe precificar a bateria em 48 meses.
- Cliente: motoristas de app e pequenos frotistas; bancos e financeiras de montadoras.
- Solução: financiamento ou leasing com recompra garantida por terceiro (locadora, montadora ou fundo) baseada em telemetria de bateria.
- Modelo econômico: spread de crédito mais taxa de garantia de valor residual; receita de revenda.
- Por que agora: prazo médio de 47,7 meses e juro de 26,4% a.a.78; 1,72 milhão de motoristas26.
- Barreira: dados de degradação de bateria no clima e uso brasileiros.
- Risco: guerra de preços derrubar o valor de recompra.
- Capital: alto (balanço para garantia).
- Time-to-market: 12 a 18 meses.
2. Frota de motos elétricas com bateria trocável para entregadores
- Problema: 455,6 mil entregadores26 pagam combustível e manutenção de motos a combustão; o recorde de vendas de motos é puxado por uso profissional11.
- Cliente: entregadores, plataformas de delivery, operadores logísticos.
- Solução: assinatura semanal de moto elétrica com troca de bateria em pontos de rede.
- Modelo econômico: mensalidade por moto mais troca de bateria por quilômetro.
- Por que agora: plataformas já testam acesso a scooters elétricas para parceiros em São Paulo38.
- Barreira: densidade de pontos de troca e segurança da bateria.
- Risco: roubo de motos e baterias; inadimplência.
- Capital: médio.
- Time-to-market: 9 a 15 meses.
3. Recarga em garagem para frotas com energia contratada
- Problema: recarga rápida pública custa o dobro da recarga em base própria (premissa da seção Economia), e frotas não têm quem projete e opere.
- Cliente: locadoras, frotas de última milha, operadoras de ônibus, cooperativas de app.
- Solução: projeto, instalação, operação e contrato de energia para garagens, vendido como preço por kWh entregue.
- Modelo econômico: contrato de 5 a 10 anos de energia como serviço.
- Por que agora: DC triplicou e a rede tem 21,4 plug-ins por ponto2.
- Barreira: conexão com a distribuidora e demanda contratada.
- Risco: subutilização se a frota atrasar a eletrificação.
- Capital: médio a alto.
- Time-to-market: 6 a 12 meses.
4. Laudo de saúde de bateria e certificação de seminovo elétrico
- Problema: com 1 milhão de eletrificados1, o mercado de usados vai precisar precificar baterias, e hoje não há padrão.
- Cliente: concessionárias, locadoras, seguradoras, bancos, compradores.
- Solução: diagnóstico padronizado (estado de saúde da bateria) com selo e histórico, integrado a leilões e financiamento.
- Modelo econômico: taxa por laudo e licença de dados para credores.
- Por que agora: a Localiza vendeu 296 mil carros em 202530; quando parte deles for elétrica, o laudo vira insumo de preço.
- Barreira: acesso a dados dos fabricantes.
- Risco: montadoras fecharem dados em plataformas próprias.
- Capital: baixo a médio.
- Time-to-market: 6 a 9 meses.
5. Fornecedor de nível 1 para a nacionalização das plantas chinesas
- Problema: estamparia, solda e pintura começam em 202617, e as novas plantas precisam de peças locais para cumprir requisitos como os do Carro Sustentável19.
- Cliente: BYD e demais entrantes chinesas com produção local.
- Solução: joint ventures entre autopeças brasileiras e fornecedores chineses em estampados, chicotes, bancos, vidros e plásticos.
- Modelo econômico: contrato de fornecimento de ciclo de vida do modelo.
- Por que agora: a tarifa de 35% para importação e o fim da cota para kits tornam o conteúdo local mais valioso1415.
- Barreira: preço e prazo de homologação exigidos pelos chineses.
- Risco: repetição do caso tailandês, em que fornecedores locais ficaram de fora33.
- Capital: alto.
- Time-to-market: 18 a 30 meses.
6. Montagem de packs e sistemas de gestão de bateria no Brasil
- Problema: US$ 748 milhões em baterias de lítio importadas em nove meses de 2026, 84% da China4.
- Cliente: montadoras de carros, ônibus, motos e armazenamento estacionário.
- Solução: montagem local de módulos e packs com células importadas e BMS próprio.
- Modelo econômico: margem de integração e serviço de segunda vida.
- Por que agora: volume de importação já justifica escala mínima; o Mover concede crédito por produção tecnológica18.
- Barreira: contratos de célula com fabricantes asiáticos.
- Risco: montadoras preferirem importar o pack fechado.
- Capital: alto.
- Time-to-market: 24 a 36 meses.
7. Locador de ônibus elétricos (modelo Santiago)
- Problema: operadoras sem balanço para comprar ônibus elétricos; 1.905 elétricos a bateria contra mais de 100 mil ônibus a diesel das fases recentes do Proconve25.
- Cliente: municípios e operadoras de transporte coletivo.
- Solução: veículo de investimento que é dono de ônibus e baterias e os aluga por km ao operador.
- Modelo econômico: aluguel indexado com garantia de recebíveis do sistema.
- Por que agora: novo marco legal separa tarifa e remuneração25; Refrota tem R$ 5,7 bilhões para mais de 6.500 ônibus25.
- Barreira: risco de crédito do município.
- Risco: inadimplência do sistema em cidades com subsídio frágil.
- Capital: muito alto.
- Time-to-market: 18 a 24 meses.
8. Modelagem de remuneração e subsídio para municípios
- Problema: 440 cidades subsidiam o ônibus e 157 já separaram tarifa e remuneração25, muitas sem capacidade técnica para calcular custo por km.
- Cliente: prefeituras, consórcios metropolitanos, tribunais de contas.
- Solução: software e consultoria de custo, receita e subsídio por linha, com cenários de tarifa zero.
- Modelo econômico: projeto mais licença anual.
- Por que agora: obrigação legal de separar tarifas25.
- Barreira: ciclo de compra pública.
- Risco: descontinuidade política após eleições.
- Capital: baixo.
- Time-to-market: 6 meses.
9. Oficina multimarca de híbridos e elétricos
- Problema: frota média de 11 anos20 e 1 milhão de eletrificados; marcas chinesas com rede pós-venda nova e pouco densa.
- Cliente: donos de híbridos fora da garantia, frotistas.
- Solução: rede de oficinas certificadas com treinamento em alta tensão e peças paralelas.
- Modelo econômico: serviço e peças; franquia.
- Por que agora: os primeiros híbridos vendidos em massa entram no fim da garantia Hipótese.
- Barreira: formação de técnicos.
- Risco: acesso restrito a software de diagnóstico.
- Capital: baixo a médio.
- Time-to-market: 6 a 12 meses.
10. Logística urbana elétrica com frete por km
- Problema: varejo e e-commerce pagam diesel e restrições de circulação crescentes.
- Cliente: varejistas, operadores logísticos.
- Solução: frota de utilitários elétricos com motorista e recarga incluídos, cobrada por rota.
- Modelo econômico: contrato de 3 a 5 anos por rota.
- Por que agora: importação de BEV chinesa amplia oferta de utilitários Indício; diesel a R$ 6,90/l23.
- Barreira: autonomia com carga e preço do veículo.
- Risco: utilização baixa fora de picos.
- Capital: médio.
- Time-to-market: 9 a 12 meses.
11. Recarga em condomínio com medição individual
- Problema: quem mora em prédio não consegue carregar em casa e paga recarga pública cara.
- Cliente: condomínios em SP, DF, RJ, SC (maiores densidades)21.
- Solução: infraestrutura compartilhada com medição e cobrança por usuário.
- Modelo econômico: instalação mais assinatura e margem por kWh.
- Por que agora: SP concentra 27,9% dos eletrificados registrados21.
- Barreira: aprovação em assembleia e capacidade elétrica do prédio.
- Risco: regulação de revenda de energia.
- Capital: baixo a médio.
- Time-to-market: 3 a 6 meses.
12. Seguro e precificação de risco para elétricos
- Problema: custo de reparo e de bateria muda a severidade de sinistro e o seguro encarece o elétrico.
- Cliente: seguradoras, locadoras, plataformas.
- Solução: dados de telemetria e de reparo para precificação por uso.
- Modelo econômico: licença de dados e corretagem.
- Por que agora: frota plug-in de 639 mil veículos2.
- Barreira: dados de sinistralidade ainda curtos.
- Risco: subestimar severidade.
- Capital: baixo.
- Time-to-market: 6 a 12 meses.
Matriz de oportunidades
- Crédito com garantia de valor residual
- Motos elétricas com bateria trocável
- Recarga em garagem para frotas
- Laudo de saúde de bateria
- Fornecedor nível 1 para plantas chinesas
- Montagem de packs e BMS
- Locador de ônibus elétricos
- Modelagem de subsídio municipal
- Oficina multimarca de híbridos e elétricos
- Logística urbana elétrica por km
- Recarga em condomínio
- Seguro e risco de elétricos
Ver dados em tabela
| # | Item | Facilidade de execução | Valor potencial |
|---|---|---|---|
| 1 | Crédito com garantia de valor residual | 2 | 5 |
| 2 | Motos elétricas com bateria trocável | 3 | 4 |
| 3 | Recarga em garagem para frotas | 4 | 4 |
| 4 | Laudo de saúde de bateria | 4 | 3 |
| 5 | Fornecedor nível 1 para plantas chinesas | 2 | 4 |
| 6 | Montagem de packs e BMS | 1 | 4 |
| 7 | Locador de ônibus elétricos | 2 | 4 |
| 8 | Modelagem de subsídio municipal | 5 | 2 |
| 9 | Oficina multimarca de híbridos e elétricos | 4 | 3 |
| 10 | Logística urbana elétrica por km | 3 | 3 |
| 11 | Recarga em condomínio | 4 | 2 |
| 12 | Seguro e risco de elétricos | 4 | 2 |
Critérios: valor potencial combina tamanho do mercado endereçável observado nas fontes e margem do elo; facilidade combina capital, barreira regulatória e prazo. Pontuação Instfy de 1 a 5 Inferência.
O que parece óbvio, mas pode estar errado
- "A tarifa de 35% vai fazer as chinesas produzirem aqui." Ela fez uma montadora montar aqui. Produzir, no sentido de comprar peças e células locais, depende de requisito de conteúdo, que a tarifa sozinha não cria (Tailândia)33 Inferência.
- "O consumidor de alta renda é o motor do elétrico." Ele foi o primeiro comprador. O segundo motor, maior, tende a ser o uso intensivo (app, locação, entrega), onde a conta por km fecha Hipótese.
- "O etanol torna o elétrico desnecessário no Brasil." Para emissões, o ICCT mostra o contrário28; para custo por km em uso intensivo, também. O etanol é vantagem para o carro que roda pouco e para a transição de quem não tem tomada Inferência.
- "Tarifa zero resolve o ônibus." Os dados da NTU mostram tarifa zero concentrada em cidades pequenas, financiada 95% por orçamento municipal e com casos de descontinuidade25 Fato.
- "Mais carros elétricos significa mais indústria." Em 2026 significou mais importação e menos exportação4 Fato.
- "A frota brasileira tem 130 milhões de veículos." Tem 132,8 milhões registrados e cerca de 62 milhões circulando2021 Fato.
Segunda ordem
- Seminovo como canal de transmissão. Estoque importado alto (jan a set/2026) mais reposição a 35% tende a gerar descontos em 2027; isso derruba o valor do seminovo a combustão e eleva a depreciação de locadoras e a perda esperada de bancos em retomadas Hipótese.
- Arrecadação de combustível. Cada motorista de app que migra para o elétrico deixa de comprar perto de R$ 2 mil por mês em combustível26; em escala, isso reduz receita de tributos sobre combustíveis e muda a base de financiamento de estados Inferência.
- Distribuidoras de energia. A recarga de frotas cria demanda concentrada em garagens urbanas; o gargalo pode ser a conexão local, não a geração Hipótese.
- Argentina. A perda de US$ 1 bilhão em exportações para a Argentina em nove meses4 sugere que o Mercosul também está sendo disputado por carros chineses Indício; o Brasil pode perder simultaneamente o mercado doméstico e o regional.
- Etanol sem carro novo. Se o elétrico ganhar o uso intensivo, o consumo de hidratado depende cada vez mais da frota velha flex, que é exatamente a que roda menos Inferência.
- Ônibus e moto. Cada ponto de demanda perdido pelo ônibus reforça a moto e o app, que por sua vez aumentam acidentes e congestionamento e pressionam saúde pública e prefeituras Hipótese.
Cenários
| Cenário | 2027 | 2030 | 2035 | Premissas e sinais |
|---|---|---|---|---|
| Base: montagem com importação residual | Importação chinesa cai após o estoque; eletrificados entre 20% e 30% das vendas | Plantas chinesas com estamparia, solda e pintura; células importadas | Elétricos e híbridos maioria das vendas; bateria ainda importada | Tarifa de 35% mantida; Mover renovado; juro de veículos acima de 20% a.a. Sinal: importações mensais abaixo de 30 mil e produção local crescente |
| Aceleração: frota puxa e nacionaliza | Leasing com valor residual para app e locadoras; BEV supera PHEV nas vendas locais | Montagem de packs no país; ônibus elétricos com locador de frota em capitais | Brasil exporta elétricos para o Mercosul | Queda de juros; requisitos de conteúdo local; marco do transporte implementado. Sinal: BEV acima de 50% dos eletrificados e queda das importações de baterias prontas |
| Ruptura: guerra de preços e recuo | Descontos fortes, depreciação alta em locadoras, crédito aperta | Mudança de política após eleição; tarifa sobe ou cotas mudam; fornecedores fecham | Indústria dividida entre montagem chinesa e flex legado; exportação perdida | Estoque não escoado; inadimplência em alta. Sinal: depreciação por carro das locadoras acima de R$ 10 mil e concessões de crédito em queda |
Os cenários são construções da Instfy Hipótese; não há modelo econométrico por trás dos intervalos.
Tese Instfy
O carro elétrico chinês já mudou a balança comercial brasileira e ainda não mudou a indústria. A escada tarifária gerou ondas de estoque e montagem SKD, enquanto o valor de longo prazo migra para quem controla o custo por quilômetro e o crédito: frotas, financiadores, recarga em garagem e operação. O Brasil só captura a parte industrial se a nacionalização passar da montagem para componentes e baterias; sem isso, a eletrificação será uma conta de importação financiada a 26% ao ano.
O que acreditamos que está acontecendo?
A eletrificação está chegando pela importação e pela frota, não pela fábrica Tese Instfy. Os dados de 2026 mostram importação chinesa recorde, exportação em queda e produção local ainda em montagem41216.
O que o mercado ainda pode não estar precificando?
O risco de valor residual. Estoque importado acima das vendas e preço de reposição mais alto formam um ciclo de desconto que atinge locadoras e bancos antes das montadoras Hipótese. E o fato de que o maior ganho de custo por km está nas mãos de quem tem menos acesso a crédito.
Para onde o valor vai migrar?
Do motor a combustão e da montagem para a bateria (fora do país) e para a camada financeira e operacional da frota (dentro do país) Tese Instfy.
Quem tende a ganhar?
Financiadores com capacidade de precificar bateria, locadoras com funding barato, operadores de recarga em garagem, plataformas que viabilizarem elétricos para parceiros, fornecedores que entrarem cedo nas plantas chinesas Tese Instfy.
Quem tende a perder?
Fornecedores do trem de força a combustão, exportadores dependentes da Argentina, operadoras de ônibus sem reforma contratual, motoristas presos a carros a combustão financiados Tese Instfy.
O que invalidaria a nossa tese?
- Importações chinesas de automóveis voltarem a menos de 20 mil unidades por mês de forma sustentada em 2027 com produção local acima de 200 mil por ano e conteúdo local verificável (estamparia, solda, pintura e motor).
- Exportações de veículos voltarem ao nível de 2025 (416 mil automóveis por ano)4.
- Eletrificação parar em torno de 20% das vendas com predominância do híbrido flex, sem crescimento do BEV em frotas.
- Juro do financiamento de veículos cair abaixo de 18% ao ano, tirando o crédito do centro da equação.
Indicadores para acompanhar
| Indicador | Valor atual | Confirmaria a tese | Enfraqueceria a tese | Frequência e fonte |
|---|---|---|---|---|
| Importação de eletrificados chineses (unid./mês) | 30.153 em set/20264 | Volta acima de 50 mil sem queda de produção local | Menos de 20 mil sustentados | Mensal, Comex Stat |
| Saldo de automóveis em unidades | -298 mil em jan a set/20264 | Déficit persistente em 2027 | Volta ao superávit | Mensal, Comex Stat |
| Participação dos eletrificados nas vendas | 21,8% em ago/20261 | Acima de 30% com BEV crescendo | Estabiliza em 20% com HEV flex | Mensal, ABVE |
| BEV entre importações chinesas | 188,4 mil de 395,3 mil em 20264 | BEV acima de 50% | Retorno do PHEV | Mensal, Comex Stat |
| Importação de baterias de lítio | US$ 748 mi em jan a set/20264 | Sobe com montagem local de packs | Cai por importação embarcada | Mensal, Comex Stat |
| Concessões de crédito para veículos | R$ 168,8 bi em jan a ago/20266 | Crescem com spread estável | Caem mais de 10% | Mensal, BCB SGS 20673 |
| Juro médio do financiamento de veículos | 26,4% a.a. em ago/20267 | Acima de 22% | Abaixo de 18% | Mensal, BCB SGS 20749 |
| Depreciação por carro (Localiza, aluguel) | R$ 8.115 no 1S2630 | Acima de R$ 10 mil | Abaixo de R$ 7 mil | Trimestral, RI Localiza |
| Pontos de recarga e peso do DC | 29.866 e 38,2% em ago/20262 | DC acima de 50% | Estagnação | Trimestral, ABVE |
| Produção BYD Camaçari | 100 mil acumulados em jul/202616 | Etapas de estamparia, solda e pintura operando | Continuidade só em SKD | Semestral, empresa |
| Vendas de etanol hidratado | 21,2 bi de litros em 202522 | Queda com eletrificação de frotas | Alta sustentada | Mensal, ANP |
| Viagens no ônibus urbano | 77,5% de 201925 | Continua abaixo de 80% | Recupera acima de 90% | Anual, NTU |
| Motos emplacadas | 2,19 mi em 202511 | Acima de 2,4 mi em 2026 | Queda | Mensal, Fenabrave e Abraciclo |
Implicações
Para empresários
Se o seu negócio depende de veículo (entrega, transporte, serviço de campo), faça a conta por quilômetro, não por preço de etiqueta. Negocie energia e recarga junto com o veículo. Evite comprar frota à vista em 2026 e 2027: o risco de desconto e de depreciação é alto Inferência.
Para investidores
O valor recorrente está na camada financeira e operacional (crédito com valor residual, recarga em base, locação de ônibus), não na montagem. Monitore a depreciação por carro de locadoras e o estoque implícito (importação menos vendas) como sinais antecedentes de perda Inferência.
Para executivos
Montadoras tradicionais precisam decidir se competem em preço com o elétrico chinês ou se usam o híbrido flex como ponte de 5 anos enquanto nacionalizam baterias. Fornecedores de autopeças devem abrir conversas com as plantas chinesas agora, antes que a cadeia se feche em fornecedores trazidos da Ásia Inferência.
Para novos entrantes
Comece onde o dado é escasso e o capital é baixo: laudo de bateria, oficina de alta tensão, recarga em condomínio, modelagem de subsídio municipal. São negócios que ficam mais valiosos quanto mais carros chineses entrarem, independentemente de onde forem montados Inferência.
Para quem precisa transformar estes sinais em decisão, a Instfy apoia diagnóstico e desenho de estratégia em Instfy Consulting e no processo de Discovery.
Conclusão
A resposta curta à pergunta do título: até setembro de 2026, o carro elétrico chinês mudou a balança comercial muito mais do que a indústria. O Brasil importou 556 mil automóveis em nove meses, 78% da China, e exportou menos da metade disso4. A fábrica baiana existe e cresce, mas monta kits; a bateria vem pronta de fora.
A resposta longa é mais interessante. A mobilidade brasileira está sendo reorganizada por quem roda muito: motoristas de aplicativo, entregadores, locadoras, logística e ônibus. Para eles, o que importa é custo por quilômetro e custo de capital. É nessa camada que o Brasil pode reter valor, porque crédito, garantia de valor residual, recarga em garagem, laudo de bateria e contratos de frota são negócios locais por natureza. A indústria, por sua vez, só deixa de ser montagem se houver requisito de conteúdo para além da tarifa. O mundo mostra os dois caminhos: Santiago separou dono e operador e eletrificou a frota de ônibus; a Tailândia atraiu montadoras e perdeu fornecedores. O Brasil ainda pode escolher.
Metodologia
Ordem de trabalho. Dados primários foram levantados antes da formulação da pergunta central: Comex Stat (API do MDIC, posições SH 8703 e 8507, mensais e por país, jan/2022 a set/2026), BCB SGS (séries 20673, 20749, 20886 e 432), ANP (vendas de combustíveis 1990 a 2025 e levantamento semanal de preços), Senatran (frota por UF, tipo e combustível, ago/2026), NTU (Anuário 2025-2026), Amobitec/Cebrap (2025), Lei 14.902/2024 e Lei 14.993/2024 (Planalto), planilha de resultados da Localiza (2T26). Fontes secundárias (imprensa especializada) foram usadas apenas para dados de associações sem acesso direto (ABVE, Fenabrave, Anfavea, Abraciclo) e para cases internacionais, sempre com a página aberta.
Período de coleta. 06/10/2026.
Cálculos próprios (rotulados como INFERÊNCIA): participação da China nas importações; concentração das importações em maio e junho; valor FOB médio por unidade; densidade de eletrificados por UF; custo por km com premissas declaradas de consumo e tarifa; participação da Localiza nas compras de carros.
Limitações.
- O custo de energia elétrica por kWh usado na comparação de custo por km é premissa, não tarifa oficial verificada.
- A classificação de combustível do Renavam inclui motos e outras categorias; não é diretamente comparável à frota de leves da ABVE.
- Importações na posição 8703 podem incluir veículos desmontados (SKD); não foi possível separar kits de carros prontos.
- Os dados da ABVE, Fenabrave, Anfavea e Abraciclo foram verificados em reportagens que reproduzem os números das entidades, não nos documentos originais.
- A cronologia da cota de US$ 463 milhões para kits CKD e SKD tem datas inconsistentes na fonte consultada; foi usada apenas como indício.
- Não foi possível verificar o número de habilitados atuais do Mover nem o total atualizado de investimentos anunciados; usamos o dado de abr/2024.
- Não há dado público consolidado de margem por elo da cadeia; a classificação de margens é qualitativa.
Critérios das matrizes. Riscos: probabilidade e impacto de 1 a 5 atribuídos pela Instfy a partir da evidência disponível em cada risco. Oportunidades: valor potencial (mercado endereçável e margem) e facilidade (capital, barreira, prazo) de 1 a 5.
Índice proprietário. Não publicamos índice neste estudo. O desenho do Instfy Mobility Transition Index está em construção (variáveis e fontes no backlog), porque parte das variáveis (conteúdo local, valor residual de elétricos) não tem série pública reproduzível.
Fontes
Mercado
- [1] Frota eletrificada chega a um milhão de veículos no Brasil. ABVE, 2026-09-25. accessed 2026-10-06.
- [2] Recarga rápida (DC) quase triplica em 12 meses e já responde por 38% da rede brasileira. ABVE, 2026-09-28. accessed 2026-10-06.
- [3] Brasil chega perto de 1 milhão de eletrificados (dados ABVE de agosto de 2026). Eletricos.app, 2026-09-14. accessed 2026-10-06.
- [10] Emplacamentos crescem quase 17% em agosto (dados Fenabrave). Mecânica Online, 2026-09. accessed 2026-10-06.
- [11] Abraciclo: produção de motos cresce 13% em 2025, maior volume desde 2011; vendas batem recorde. Jornal de Brasília / Estadão Conteúdo, 2026-01-15. accessed 2026-10-06.
- [12] Anfavea projeta vendas de 3 milhões de veículos, mas já vê chineses no retrovisor. Movimento Econômico, 2026-07-07. accessed 2026-10-06.
- [13] Produção de veículos sobe 3,5% em 2025, diz Anfavea. Metrópoles, 2026-01-15. accessed 2026-10-06.
- [20] Frota brasileira de veículos continua a envelhecer e sem melhora à vista (Relatório da Frota Circulante, Sindipeças). Vrum / Fernando Calmon, 2025-05-18. accessed 2026-10-06.
- [25] Anuário NTU 2025-2026. NTU (via Mobilize Brasil), 2026. accessed 2026-10-06.
- [38] Página inicial e notícias ABVE (99 e Riba iniciam projeto de scooters elétricas; vendas de agosto). ABVE, 2026-09. accessed 2026-10-06.
Dados oficiais
- [4] Comex Stat: importações e exportações por NCM, país e mês (SH 8703 e 8507), consulta via API. MDIC / Secex, 2026-09. accessed 2026-10-06.
- [6] SGS 20673: Concessões de crédito com recursos livres, pessoas físicas, aquisição de veículos. Banco Central do Brasil, 2026-08. accessed 2026-10-06.
- [7] SGS 20749: Taxa média de juros, pessoas físicas, aquisição de veículos. Banco Central do Brasil, 2026-08. accessed 2026-10-06.
- [8] SGS 20886: Prazo médio das concessões, pessoas físicas, aquisição de veículos. Banco Central do Brasil, 2026-08. accessed 2026-10-06.
- [9] SGS 432: Meta Selic. Banco Central do Brasil, 2026-10. accessed 2026-10-06.
- [21] Frota de veículos por UF, tipo e combustível, agosto de 2026 (Renavam). Senatran / Ministério dos Transportes, 2026-08. accessed 2026-10-06.
- [22] Vendas de derivados de petróleo e biocombustíveis (m³), 1990 a 2025. ANP, 2025-12. accessed 2026-10-06.
- [23] Levantamento de preços de combustíveis, resumo semanal 27/09 a 03/10/2026. ANP, 2026-10-03. accessed 2026-10-06.
Regulação
- [14] Imposto de importação de carros elétricos e híbridos tem reajuste (cronograma Gecex e cotas). Canal VE, 2025-07-01. accessed 2026-10-06.
- [15] Tarifas de carro elétrico: cota zero para CKD e SKD. Diário do Comércio, 2026-06-24. accessed 2026-10-06.
- [18] Lei nº 14.902, de 27 de junho de 2024 (Programa Mover). Presidência da República, 2024-06. accessed 2026-10-06.
- [19] Carros mais sustentáveis, seguros e econômicos vão pagar menos imposto (IPI Verde e Carro Sustentável). LegisWeb, 2025-07-10. accessed 2026-10-06.
- [24] Lei nº 14.993, de 8 de outubro de 2024 (Combustível do Futuro). Presidência da República, 2024-10. accessed 2026-10-06.
- [39] Governo Federal habilita as primeiras 23 empresas no programa Mover. Portal do Trânsito, 2024-04-10. accessed 2026-10-06.
Empresas
- [16] BYD celebra 100 mil carros produzidos em Camaçari (BA). Monitor Mercantil, 2026-07-17. accessed 2026-10-06.
- [17] BYD acelera nacionalização em Camaçari com nova fase da fábrica e híbrido flex. Movimento Econômico, 2026-07-16. accessed 2026-10-06.
- [30] Planilha de resultados Localiza 2T26. Localiza RI, 2026-08. accessed 2026-10-06.
Academia
- [26] Painel de acompanhamento dos motoristas e entregadores com aplicativos (2ª onda). Amobitec / Cebrap, 2025-11. accessed 2026-10-06.
- [28] Comparison of the life-cycle GHG emissions of combustion engine and electric passenger cars in Brazil. ICCT, 2023-10-10. accessed 2026-10-06.
- [29] The transition to electric vehicles in Brazil's automotive industry and its effects on jobs and income. ICCT e MADE/USP, 2025-06-10. accessed 2026-10-06.
Internacional
- [27] One-in-four new cars sold worldwide was electric last year (IEA Global EV Outlook 2026). AutoGuide, 2026-06-15. accessed 2026-10-06.
Cases
- [31] Bilanz 2024: Nicht Verbrenner profitieren von E-Auto-Schwäche, sondern Hybride (dados KBA). electrive, 2025-01-06. accessed 2026-10-06.
- [32] 96% of new car sales in Norway last year were EVs (dados OFV). Autobuzz, 2026-01-06. accessed 2026-10-06.
- [33] Thailand's auto industry has a bigger problem than China. Lowy Institute, 2026-06-24. accessed 2026-10-06.
- [34] EU readies tariffs on Chinese PHEVs, report says. CnEVPost, 2026-06-20. accessed 2026-10-06.
- [35] Senado de México aprueba subir hasta el 50% de aranceles a China. Diario Libre, 2025-12-11. accessed 2026-10-06.
- [36] Red Movilidad alcanza casi 4.000 buses eléctricos. Pauta, 2025-12-31. accessed 2026-10-06.
- [37] Problemas del nuevo sistema de transporte (separación entre provisión de flota y operación). Consejo de Políticas de Infraestructura (CPI Chile), 2019-07-16. accessed 2026-10-06.